
Un nuevo Chart of the Week de IATA sostiene que el escenario de tasas de interés más altas representa un nuevo desafío para la economía global y para una industria aérea que opera en un contexto marcado por mayores costos y condiciones financieras más exigentes.
El análisis señala que la Reserva Federal de Estados Unidos elevó su tasa de política monetaria en 25 puntos básicos el 16 de septiembre, en lo que constituyó el primer incremento desde 2023. La decisión se produjo después de un movimiento similar del Banco Central Europeo, el 10 de septiembre, y antes de que el Banco de Japón aumentara su tasa, el 18 de septiembre, hasta su nivel más alto desde mediados de la década de 1990.
Las tasas de política monetaria se transmiten de manera dinámica a lo largo de los distintos plazos de las tasas de interés de mercado, condicionadas por numerosos factores, entre ellos las expectativas de inflación, los niveles de deuda, la demanda de capital y la evolución de estas variables en los distintos países. Ante la persistencia de la crisis energética, las expectativas de inflación a corto plazo han sido revisadas al alza, lo que explica las recientes decisiones de los bancos centrales.
Los niveles de deuda mundial se encuentran en máximos históricos. Según el Instituto de Finanzas Internacionales (IIF), alcanzaron aproximadamente US$353 billones en el primer trimestre de 2026. El endeudamiento de los gobiernos es la principal causa de este incremento, especialmente en Estados Unidos y China. La deuda pública estadounidense ha superado los US$40 billones, mientras que la Oficina de Presupuesto del Congreso (CBO) prevé un déficit de US$1,9 billones solo para este año.
Rendimiento a 10 años de los bonos del Estado, %
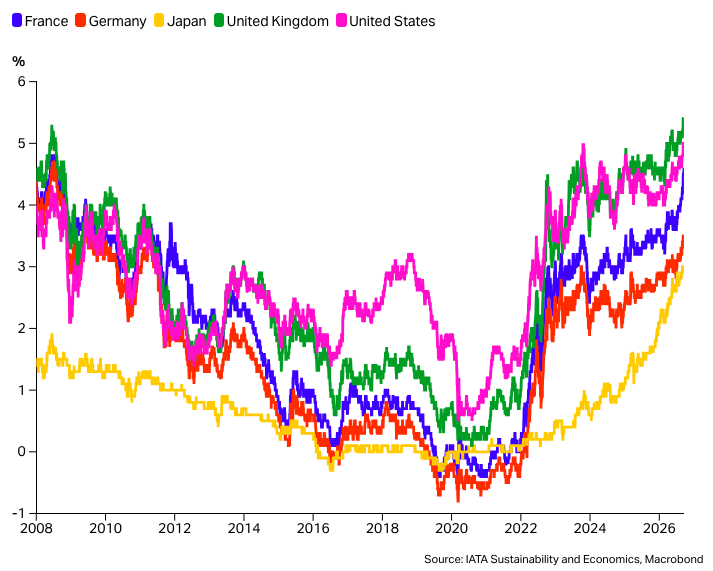
El auge de las inversiones relacionadas con la inteligencia artificial (IA) está provocando un fuerte aumento de la demanda global de capital y compite con los gobiernos por estos recursos. Esto añade una presión adicional al alza sobre las tasas de interés de largo plazo. Al mismo tiempo, en este contexto aumenta el atractivo de otros activos considerados refugio, mientras los bancos centrales han incrementado gradualmente sus tenencias de oro y reducido la participación de activos denominados en dólares estadounidenses dentro de sus reservas.
Las tasas de interés más altas ejercerán presión sobre la actividad económica en general. Además, encarecerán tanto la refinanciación de la deuda que llegue a su vencimiento como el servicio de esas obligaciones. Si bien resulta difícil determinar un vencimiento promedio único para la deuda de toda la industria aérea, una estimación razonable sitúa el vencimiento promedio ponderado de la deuda de las aerolíneas entre seis y ocho años. Por lo tanto, el perfil de endeudamiento del sector es de más largo plazo que el de muchas industrias menos intensivas en capital.
El vencimiento promedio puede ser mayor en aquellas aerolíneas con una elevada proporción de financiamiento de aeronaves y menor en las compañías que recurrieron ampliamente a préstamos de más corto plazo durante la pandemia. Un aumento sostenido de los rendimientos de largo plazo también elevará los costos de financiamiento de aeronaves, las tarifas de leasing, los gastos de refinanciación y otros cargos.
En este contexto, una nueva era de tasas de interés más altas representaría un importante obstáculo para la renovación de las flotas de las aerolíneas y para la demanda de viajes.
Descargar el PDF aquí.